Tin Tức
Báo Cáo Dòng Tiền Hằng Tuần Cho SME
Sep
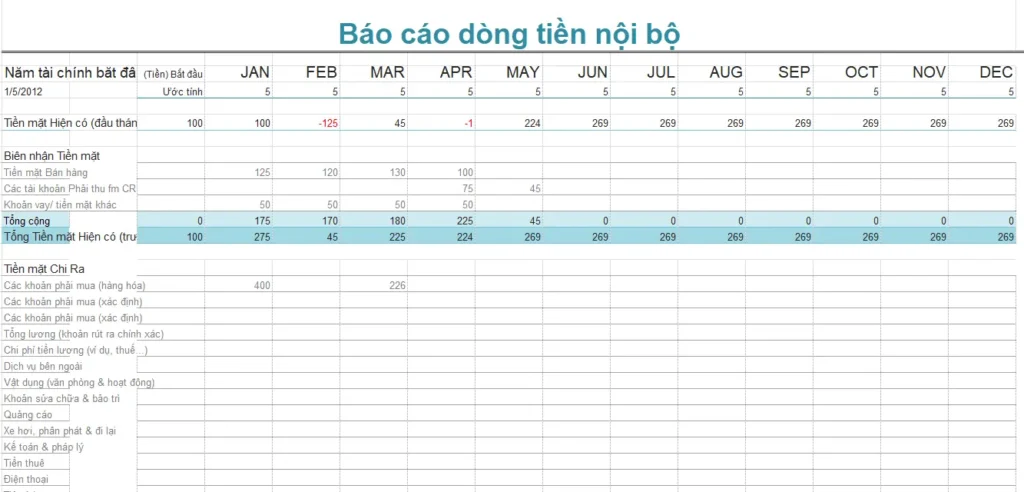
Một bản báo cáo dòng tiền nội bộ hiệu quả nhất cho ban giám đốc và các nhà quản trị là dạng báo cáo lập theo phương pháp trực tiếp, theo dõi sát các luồng tiền thu – chi thực tế qua tài khoản ngân hàng và quỹ tiền mặt. Khác với báo cáo kết quả kinh doanh phản ánh doanh thu trên giấy tờ, bảng tổng hợp dòng tiền giải quyết dứt điểm câu hỏi sống còn của doanh nghiệp: tiền thực tế đang vào từ đâu, chi ra việc gì, và liệu số dư cuối kỳ có đủ để chi trả nợ đến hạn cùng chi phí vận hành hay không.
Cấu trúc 5 phần cốt lõi của một báo cáo dòng tiền nội bộ
Để người duyệt không bị ngợp trong hàng trăm dòng giao dịch ngân hàng, bảng theo dõi dòng tiền cần được cô đọng thành 5 chỉ tiêu lớn bám sát chu kỳ luân chuyển tiền mặt:
- 1. Tiền tồn đầu kỳ: Số dư tiền mặt tại quỹ và số dư các tài khoản thanh toán tại thời điểm bắt đầu kỳ báo cáo. Mục này cho người đọc biết vạch xuất phát về thanh khoản của doanh nghiệp.
- 2. Dòng tiền vào (Thu tiền thực tế): Tập hợp toàn bộ số tiền thực thu phát sinh trong kỳ, bao gồm tiền khách hàng thanh toán nợ cũ, khách mua trả tiền ngay, tiền hoàn ứng và các khoản thu hồi tài chính. Đây là nguồn lực nuôi sống toàn bộ cỗ máy vận hành.
- 3. Dòng tiền ra (Chi tiền thực tế): Toàn bộ các khoản tiền mặt và ủy nhiệm chi chuyển đi, bóc tách rõ: chi trả nhà cung cấp, chi lương thưởng nhân viên, chi phí vận hành văn phòng và chi trả nợ gốc/lãi vay ngân hàng.
- 4. Dòng tiền thuần trong kỳ: Là kết quả của phép tính: Dòng tiền thuần = Dòng tiền vào – Dòng tiền ra. Chỉ số này cho thấy doanh nghiệp đang tích lũy thêm tiền mặt (dương) hay đang bị hụt tiền trong kỳ (âm).
- 5. Tiền tồn cuối kỳ: Xác định theo công thức: Tiền tồn cuối kỳ = Tiền tồn đầu kỳ + Dòng tiền thuần. Con số này phản ánh ngay hạn mức an toàn của quỹ để người duyệt quyết định có cần thu xếp hạn mức tín dụng khẩn cấp hay không.
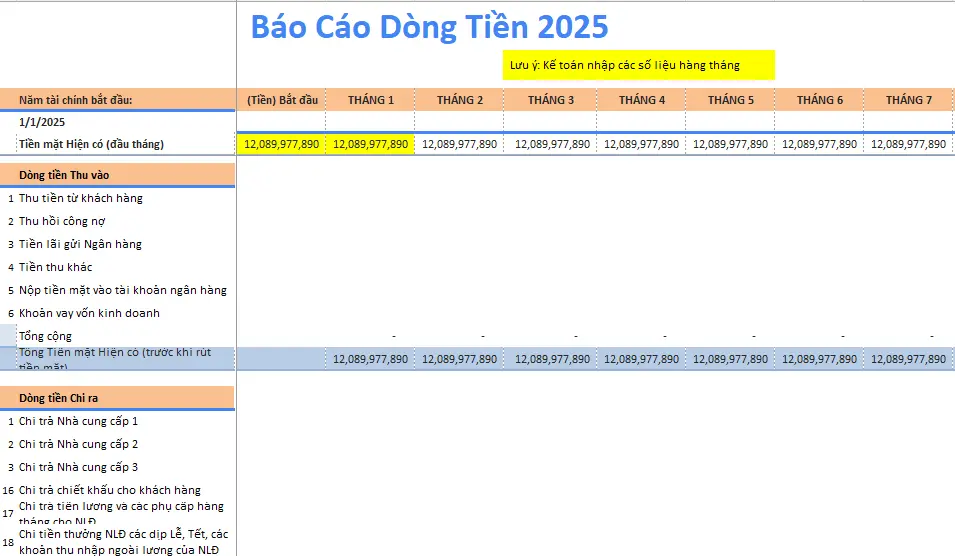
Mẫu báo cáo quản trị dòng tiền nội bộ điền sẵn
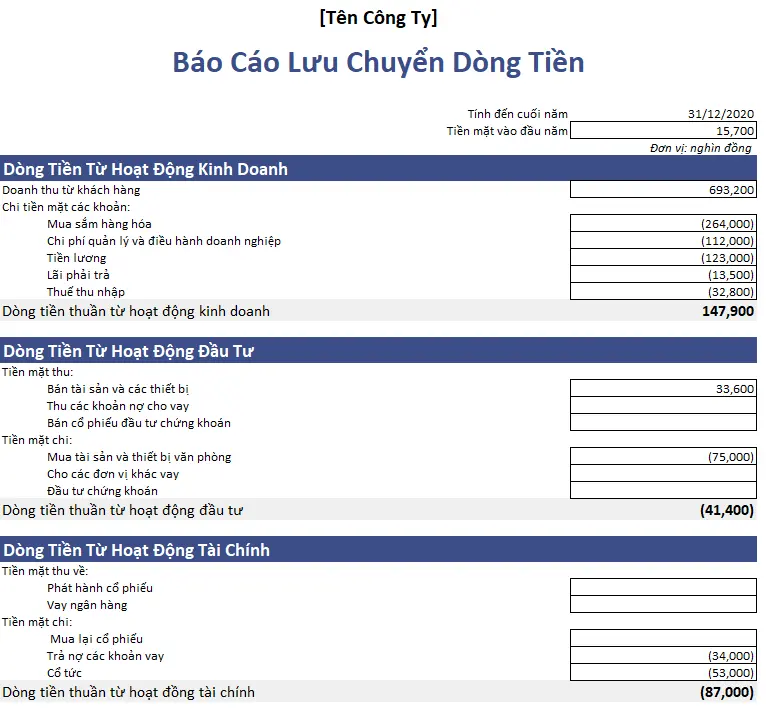
Dưới đây là biểu mẫu theo dõi dòng tiền định kỳ (số liệu minh họa) thiết kế dạng bảng đơn giản, phù hợp để áp dụng trực tiếp vào bảng tính Excel hoặc Google Sheets:
BÁO CÁO DÒNG TIỀN NỘI BỘ
Kỳ báo cáo: Tháng [09/2026] | Đơn vị lập: Phòng Kế toán – Tài chính | Người nhận: Ban Giám đốc
| STT | Khoản mục luân chuyển tiền mặt | Kế hoạch (Triệu VNĐ) | Thực tế (Triệu VNĐ) | Chênh lệch (Triệu VNĐ) |
|---|---|---|---|---|
| I | TIỀN TỒN ĐẦU KỲ (A) | 500 | 500 | 0 |
| II | DÒNG TIỀN VÀO (B) | 1.200 | 1.150 | -50 |
| 1 | Thu tiền khách hàng thanh toán nợ | 900 | 820 | -80 |
| 2 | Thu tiền bán lẻ / dịch vụ thu ngay | 250 | 280 | +30 |
| 3 | Thu hoàn ứng và thu khác | 50 | 50 | 0 |
| III | DÒNG TIỀN RA (C) | 1.100 | 1.020 | -80 |
| 1 | Chi trả tiền hàng cho nhà cung cấp | 550 | 500 | -50 |
| 2 | Chi lương, thưởng và bảo hiểm nhân sự | 350 | 350 | 0 |
| 3 | Chi phí vận hành (thuê nhà, điện nước, tiếp khách) | 120 | 100 | -20 |
| 4 | Chi trả gốc và lãi vay ngân hàng | 80 | 70 | -10 |
| IV | DÒNG TIỀN THUẦN TRONG KỲ (D = B – C) | +100 | +130 | +30 |
| V | TIỀN TỒN CUỐI KỲ (E = A + D) | 600 | 630 | +30 |
Ghi chú đề xuất: Dòng tiền thuần tháng này dương 130 triệu VNĐ, vượt kế hoạch 30 triệu VNĐ nhờ tiết giảm chi phí vận hành. Tuy nhiên, tiền thu nợ từ khách hàng hụt 80 triệu VNĐ, phòng kế toán đề xuất phối hợp cùng bộ phận kinh doanh tập trung đốc thúc công nợ nhóm khách hàng đại lý vào đầu kỳ tới.
Khi nào nên dùng mẫu nội bộ, khi nào dùng chuẩn kế toán?
Tùy thuộc vào quy mô doanh nghiệp và đối tượng đọc báo cáo mà bạn chọn phương pháp thể hiện phù hợp:
- Báo cáo quản trị nội bộ (Phương pháp trực tiếp): Thích hợp nhất cho các cuộc họp giao ban hàng tuần hoặc hàng tháng của chủ doanh nghiệp, ban giám đốc và các trưởng bộ phận. Số liệu được tổng hợp trực tiếp từ sổ quỹ và sao kê ngân hàng nên rất dễ hiểu với người không có chuyên môn kế toán sâu.
- Báo cáo lưu chuyển tiền tệ pháp lý (Theo Thông tư kế toán): Thường sử dụng phương pháp gián tiếp, lập theo quý hoặc năm để nộp cơ quan thuế, ngân hàng cấp tín dụng hoặc kiểm toán độc lập. Báo cáo này bắt đầu từ lợi nhuận trước thuế rồi điều chỉnh các khoản phi tiền tệ như khấu hao, dự phòng và các khoản phải thu/phải trả.
- Tần suất theo dõi: Doanh nghiệp thương mại dịch vụ có dòng tiền luân chuyển liên tục nên chốt báo cáo dòng tiền theo tuần để chủ động điều phối tiền mặt. Các đơn vị sản xuất hoặc xây dựng theo tiến độ dài hạn thường lập kế hoạch dòng tiền theo tháng và quý.
Hiểu sai chết người: Doanh thu có lãi nhưng công ty cạn tiền
Lỗi tư duy phổ biến nhất của người mới kinh doanh và cả nhiều nhân viên văn phòng là đánh đồng lợi nhuận kế toán với tiền mặt thực có. Một đơn vị có thể ghi nhận doanh thu 2 tỷ đồng và lãi ròng 400 triệu đồng trên hóa đơn xuất ra, nhưng nếu 1,8 tỷ đồng trong số đó là công nợ cho khách hàng gối đầu 60 ngày thì doanh nghiệp hoàn toàn không có tiền mặt trong tài khoản. Khi đến ngày thanh toán tiền hàng cho nhà cung cấp hoặc trả lương nhân viên, công ty vẫn đối mặt với nguy cơ mất thanh khoản như thường.
Một sai sót khác khi lập báo cáo dòng tiền là bỏ sót các khoản chi phí không xuất hóa đơn ngay hoặc không phân tách tiền đi vay với tiền kinh doanh thực tế. Nhiều báo cáo cộng gộp tiền vay ngân hàng vào dòng tiền vào từ kinh doanh, khiến bức tranh tài chính trông có vẻ dồi dào nhưng thực chất gánh nặng nợ vay đang âm thầm gia tăng.
Hai tình huống công việc thực tế
Tình huống 1: Trưởng nhóm tài chính báo cáo dòng tiền tuần trình Giám đốc
Vào sáng thứ Hai, trưởng nhóm tài chính lập bảng dự báo thu – chi trong tuần gửi Giám đốc. Báo cáo chỉ ra số dư tài khoản hiện tại là 300 triệu VNĐ, nhưng vào thứ Sáu có khoản chi lương định kỳ 450 triệu VNĐ. Nhìn vào mục dự kiến thu, trưởng nhóm đề xuất Giám đốc duyệt phương án chiết khấu 2% cho đối tác lớn để họ thanh toán sớm 200 triệu VNĐ công nợ ngay trong thứ Tư. Nhờ phát hiện khoảng trống tiền mặt từ đầu tuần, công ty thanh toán lương đúng hẹn mà không phải dùng đến hạn mức thấu chi ngân hàng.
Tình huống 2: Kế toán thanh toán chốt số liệu đối soát cuối tháng
Cuối tháng, kế toán thanh toán tổng hợp toàn bộ phiếu chi và giấy báo Nợ ngân hàng, phát hiện dòng tiền ra cho hoạt động mua sắm công cụ dụng cụ vượt 25% so với ngân sách dự kiến do các phòng ban mua lẻ tẻ nhiều thiết bị phát sinh. Báo cáo dòng tiền đã nêu bật phần chênh lệch này kèm đề xuất: từ tháng sau, mọi đề xuất mua sắm vượt 10 triệu VNĐ phải được phòng kế toán kiểm tra kế hoạch dòng tiền trước khi trình duyệt, giúp chặn đứng nguy cơ thâm hụt tiền mặt ngoài kế hoạch.
Mẹo ngắn áp dụng ngay: Giữ vùng đệm tiền mặt an toàn bằng 1 tháng chi phí cố định
Khi thiết lập cột số dư tiền tồn cuối kỳ trên bảng tính, bạn hãy cài đặt công thức tự động so sánh số dư đó với tổng chi phí cố định của tháng tiếp theo (bao gồm tiền thuê mặt bằng, lương cơ bản và lãi vay). Nếu số dư cuối kỳ thấp hơn mức chi phí tối thiểu này, ô số liệu sẽ tự động chuyển màu cảnh báo. Quy tắc “vùng đệm 30 ngày” này giúp lãnh đạo luôn có đủ thời gian ứng phó trước khi tài khoản chạm đáy.
Cách điều chỉnh mẫu dòng tiền cho các bộ phận và lĩnh vực khác
Bạn có thể tùy biến các dòng thu – chi chi tiết để biểu mẫu bám sát thực tế hoạt động của từng đơn vị:
- Ngành bán lẻ và thương mại điện tử: Dòng tiền vào cần chia nhỏ theo kênh: tiền mặt tại quầy, tiền từ cổng thanh toán trực tuyến và tiền đối soát từ các đơn vị vận chuyển COD. Dòng tiền ra cần theo dõi chặt phí sàn và chi phí chạy quảng cáo hàng ngày.
- Doanh nghiệp thi công, xây dựng: Báo cáo dòng tiền cần theo dõi theo từng công trình hoặc dự án độc lập. Dòng tiền vào gắn với tiến độ tạm ứng và nghiệm thu thanh toán theo biên bản, trong khi dòng tiền ra gắn với vật tư sắt thép, bê tông và tiền công nhật của đội thợ.
- Báo cáo dòng tiền cho cấp phòng ban: Bỏ qua các mục thu tài chính hay trả nợ vay, chỉ tập trung theo dõi dòng tiền tạm ứng – hoàn ứng nội bộ và tiến độ giải ngân ngân sách hoạt động được duyệt của phòng ban đó.
Việc kiểm soát chặt chẽ các chỉ tiêu thu chi thực tế giúp doanh nghiệp luôn chủ động nguồn lực và phòng ngừa rủi ro tài chính từ sớm. Bạn có thể tham khảo thêm nhiều biểu mẫu báo cáo tài chính, quản trị công nợ và hướng dẫn lập bảng biểu chi tiết cho các bộ phận khác tại website Mẫu Báo Cáo Nội Bộ để phục vụ công tác văn phòng hàng ngày.
