Tin Tức
Báo cáo nội bộ khác báo cáo tài chính và báo cáo thuế thế nào?
Sep
Câu trả lời ngắn gọn là báo cáo tài chính nội bộ dùng để quản trị dòng tiền và đo lường hiệu quả kinh doanh thực tế của ban lãnh đạo, còn báo cáo thuế dùng để thực hiện nghĩa vụ kê khai pháp lý với cơ quan nhà nước. Hai loại báo cáo này khác nhau hoàn toàn về mục đích sử dụng, người nhận, cơ sở ghi nhận doanh thu – chi phí và tính khuôn mẫu của biểu mẫu áp dụng.
Bảng đối chiếu cốt lõi giữa báo cáo tài chính nội bộ và báo cáo thuế
Để tránh nhầm lẫn giữa số liệu điều hành thực tế và số liệu quyết toán thuế, người phụ trách kế toán và quản lý doanh nghiệp cần phân biệt rõ các tiêu chí sau:
| Tiêu chí so sánh | Báo cáo tài chính nội bộ (Báo cáo quản trị) | Báo cáo thuế & Báo cáo tài chính thuế |
|---|---|---|
| Mục đích chính | Phản ánh thực tế dòng tiền, lợi nhuận thực thu – thực chi để ban giám đốc ra quyết định kinh doanh. | Kê khai doanh thu chịu thuế, xác định số thuế phải nộp và chấp hành quy định pháp luật. |
| Đối tượng tiếp nhận | Chủ doanh nghiệp, Ban giám đốc, Hội đồng quản trị, trưởng các bộ phận. | Cơ quan Thuế quản lý trực tiếp doanh nghiệp. |
| Quy định mẫu biểu | Không bắt buộc khuôn mẫu cứng nhắc; doanh nghiệp tự thiết kế linh hoạt theo nhu cầu quản trị. | Bắt buộc tuân thủ đúng hệ thống biểu mẫu theo chuẩn mực kế toán và quy định pháp luật về thuế. |
| Cơ sở ghi nhận chi phí | Ghi nhận tất cả các khoản chi thực tế phát sinh phục vụ hoạt động công ty, kể cả khoản chưa có hóa đơn. | Chỉ ghi nhận các khoản chi có hóa đơn, chứng từ hợp pháp, hợp lệ và đáp ứng điều kiện khấu trừ theo luật thuế. |
| Thời hạn và chu kỳ lập | Linh hoạt theo tuần, tháng, quý hoặc phát sinh đột xuất theo yêu cầu điều hành. | Cố định theo tháng, quý (kê khai thuế GTGT, TNCN, tạm tính TNDN) và quyết toán năm theo thời hạn luật định. |
Báo cáo tài chính nội bộ gồm những phần nào và giải quyết bài toán gì cho sếp?
Một bộ báo cáo quản trị tài chính nội bộ thông thường tập trung trả lời 4 câu hỏi thực tế nhất của người điều hành:
- Bảng tổng hợp kết quả kinh doanh thực tế: Trả lời câu hỏi “Tháng này doanh nghiệp thực lãi hay thực lỗ bao nhiêu tiền?”. Mục này ghi nhận toàn bộ doanh thu bán hàng thực tế trừ đi giá vốn và mọi chi phí vận hành (bán hàng, marketing, quản lý), bóc tách rõ biên lợi nhuận mà không bị phụ thuộc vào thời điểm xuất hóa đơn thuế.
- Báo cáo dòng tiền thu – chi và số dư tiền mặt: Trả lời câu hỏi “Hiện tại công ty còn bao nhiêu tiền mặt và có đủ trang trải chi phí 30 ngày tới không?”. Khác với hạch toán dồn tích trên sổ sách thuế, bảng này theo dõi dòng tiền thực tế ra vào quỹ và tài khoản ngân hàng để đảm bảo khả năng thanh khoản.
- Bảng theo dõi công nợ và hàng tồn kho: Trả lời câu hỏi “Những khách hàng nào đang chiếm dụng vốn quá hạn và tồn kho nào đang kẹt vốn?”. Bảng giúp người quản lý nhìn thấy tuổi nợ thực tế để chỉ đạo thu hồi dòng tiền kịp thời.
- Phần thuyết minh và kiến nghị điều hành: Trả lời câu hỏi “Nguyên nhân biến động do đâu và tuần tới cần giải quyết việc gì?”. Đây là phần ghi chú nguyên nhân chi phí tăng vọt, các rủi ro thanh khoản và đề xuất biện pháp xử lý để lãnh đạo phê duyệt.
Những hiểu lầm tai hại khi phân biệt hai loại báo cáo
Trong thực tế vận hành, nhiều người viết báo cáo thường mắc phải hai nhóm sai lầm phổ biến:
Sai lầm thứ nhất là quan niệm máy móc rằng “Báo cáo nội bộ bắt buộc phải lãi 10% – 15% hoặc công nợ phải thu luôn phải gấp đôi công nợ phải trả”. Đây là tư duy hoàn toàn sai lệch. Báo cáo tài chính nội bộ được lập ra để phản ánh sự thật khách quan của doanh nghiệp. Nếu kinh doanh lỗ, phát sinh nợ xấu hoặc tồn kho ứ đọng, báo cáo nội bộ phải thể hiện đúng con số thực tế đó để sếp tìm cách cắt lỗ, chứ không phải gò ép vào các tỷ lệ cơ học vô căn cứ.
Sai lầm thứ hai là cố ép số liệu chi phí trên báo cáo nội bộ phải bằng số liệu trên báo cáo thuế. Trong kinh doanh, có những khoản chi thực tế phát sinh (tiền ăn tăng ca mua ngoài chợ, bồi dưỡng nhân sự vận chuyển đột xuất, chi phí tiếp khách tại cơ sở nhỏ không có hóa đơn điện tử) không đủ điều kiện đưa vào chi phí hợp lý khi tính thuế TNDN. Kế toán phải theo dõi khoản này trên sổ sách nội bộ để sếp biết dòng tiền đã đi đâu, đồng thời loại trừ khoản này ra khỏi tờ khai quyết toán thuế để tránh bị xử phạt hành chính.
Ví dụ tình huống làm việc thực tế
Hai tình huống công sở dưới đây thể hiện rõ sự khác biệt khi sử dụng hai loại báo cáo:
Tình huống 1: Kế toán chốt số cuối tháng giải trình độ vênh chi phí với giám đốc
Nhân viên kế toán tổng hợp lập bảng đối chiếu chi phí thực chi tháng trình Giám đốc để giải thích lý do số tiền trên báo cáo quản trị khác với số liệu trên hồ sơ thuế:
| Khoản mục chi phí (Số liệu minh họa) | Chi phí thực chi (Báo cáo nội bộ) | Chi phí hợp lệ tính thuế | Nguyên nhân chênh lệch |
|---|---|---|---|
| Thuê mặt bằng kho chứa hàng | [40.000.000 đ] | [0 đ] | Chủ nhà cá nhân chưa hoàn thiện thủ tục hóa đơn |
| Tiếp khách ký kết hợp đồng | [15.000.000 đ] | [6.000.000 đ] | Khoản [9.000.000 đ] chỉ có biên lai bán lẻ |
| Thưởng nóng hoàn thành dự án | [20.000.000 đ] | [20.000.000 đ] | Đầy đủ quy chế thưởng và phiếu chi hợp lệ |
| Tổng chi phí phát sinh | [75.000.000 đ] | [26.000.000 đ] | Chênh lệch [49.000.000 đ] ghi nhận riêng nội bộ |
Nhờ bảng đối chiếu này, giám đốc nắm được công ty đã chi thực tế [75.000.000 đ] để vận hành, đồng thời kế toán cũng chủ động loại [49.000.000 đ] khi tính thuế TNDN cuối năm để không vi phạm quy định kê khai thuế.
Tình huống 2: Trưởng nhóm kinh doanh báo cáo tiến độ thu hồi công nợ
Trưởng nhóm kinh doanh nộp báo cáo tuần phản ánh đơn hàng bán sỉ [800.000.000 đ]. Trên tờ khai thuế giá trị gia tăng, toàn bộ số tiền này đã được xuất hóa đơn đầu ra và kê khai đầy đủ. Tuy nhiên, trên báo cáo nội bộ gửi ban giám đốc, trưởng nhóm ghi nhận khách hàng mới thanh toán [300.000.000 đ], số tiền [500.000.000 đ] còn lại đang chậm thanh toán 20 ngày. Giám đốc căn cứ vào số liệu nội bộ này để tạm dừng xuất chuyến hàng kế tiếp, bảo vệ an toàn dòng tiền cho công ty.
Mẫu báo cáo tài chính nội bộ tóm tắt dùng ngay
Dưới đây là khung mẫu báo cáo tài chính quản trị rút gọn, trình bày dưới dạng bảng tính để kế toán hoặc trưởng nhóm dùng ngay trong kỳ chốt số:
| BÁO CÁO TÌNH HÌNH TÀI CHÍNH NỘI BỘ THÁNG [Tháng/Năm] Đơn vị: [Tên công ty / Chi nhánh] – Người lập: [Họ và tên] | |||
|---|---|---|---|
| Chỉ tiêu theo dõi | Thực tế kỳ báo cáo | Kế hoạch / Kỳ trước | Đánh giá chênh lệch |
| I. KẾT QUẢ KINH DOANH THỰC TẾ | |||
| 1. Tổng doanh thu bán hàng thực tế | [Số liệu minh họa] | [Số liệu minh họa] | [+/- %] |
| 2. Giá vốn hàng bán thực tế | [Số liệu minh họa] | [Số liệu minh họa] | [+/- %] |
| 3. Lợi nhuận gộp thực tế | [Số liệu minh họa] | [Số liệu minh họa] | [Tỷ suất %] |
| 4. Tổng chi phí vận hành (Bán hàng + QLDN) | [Số liệu minh họa] | [Số liệu minh họa] | [+/- %] |
| – Trong đó: Chi phí chưa đủ hóa đơn thuế | [Số liệu minh họa] | [Số liệu minh họa] | [Theo dõi riêng] |
| 5. Lợi nhuận thực tế trước thuế | [Số liệu minh họa] | [Số liệu minh họa] | [+/- %] |
| II. TÌNH HÌNH DÒNG TIỀN & CÔNG NỢ | |||
| 1. Số dư tiền mặt và ngân hàng cuối kỳ | [Số liệu minh họa] | [Số liệu minh họa] | [Đảm bảo thanh khoản] |
| 2. Tổng nợ phải thu từ khách hàng | [Số liệu minh họa] | [Số liệu minh họa] | [+/- %] |
| – Nợ trong hạn | [Số liệu minh họa] | [Số liệu minh họa] | [Bình thường] |
| – Nợ quá hạn (> 30 ngày) | [Số liệu minh họa] | [Số liệu minh họa] | [Cần đốc thúc] |
| 3. Phải trả nhà cung cấp đến hạn | [Số liệu minh họa] | [Số liệu minh họa] | [Kế hoạch trả] |
| III. ĐỀ XUẤT XỬ LÝ DÒNG TIỀN | 1. [Đề xuất biện pháp thu hồi dứt điểm nợ quá hạn từ khách hàng] 2. [Kế hoạch cân đối nguồn tiền chi trả lương và nhà cung cấp tuần tới] | ||
Khi nào nên dùng mẫu này và khi nào không?
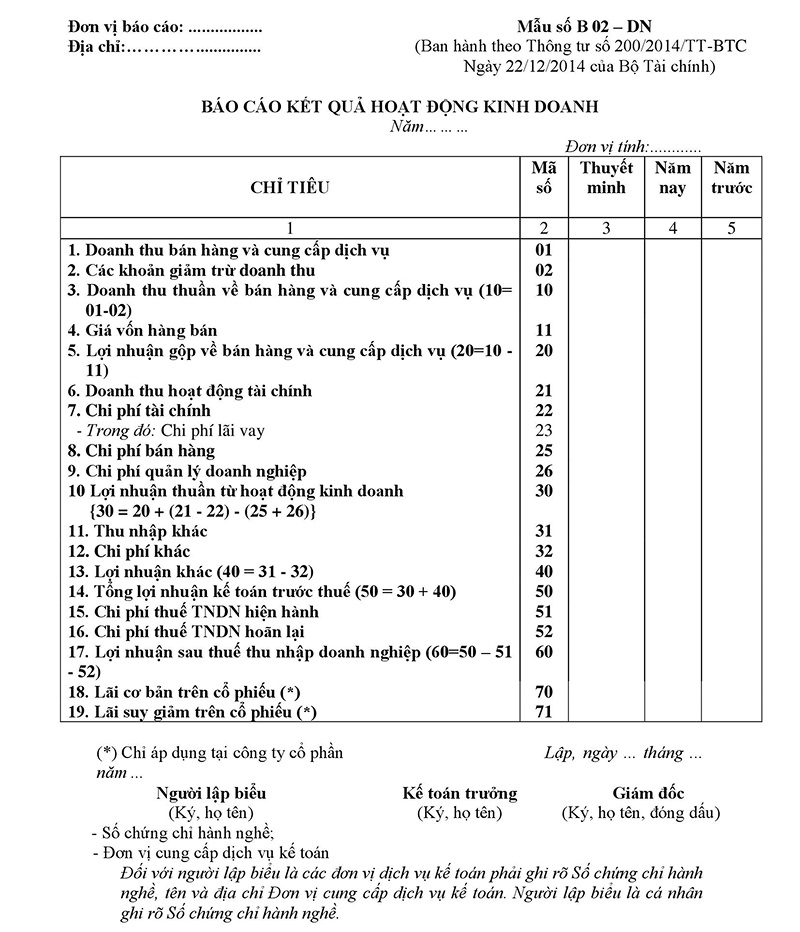
Biểu mẫu này được thiết kế riêng cho mục đích điều hành nội bộ tại các công ty tư nhân, doanh nghiệp vừa và nhỏ, chi nhánh hoặc các đơn vị cần rà soát số liệu thực tế định kỳ. Bạn tuyệt đối không sử dụng mẫu biểu này để nộp cho cơ quan Thuế, thanh tra quản lý nhà nước hay gửi hồ sơ thẩm định vay vốn ngân hàng. Đối với các cơ quan bên ngoài, kế toán bắt buộc phải lập hệ thống báo cáo tài chính và hồ sơ khai thuế theo đúng mẫu biểu quy định tại Thông tư 133/2016/TT-BTC hoặc Thông tư 200/2014/TT-BTC.
Mẹo ngắn áp dụng ngay cho bản báo cáo tiếp theo
Khi gửi báo cáo nội bộ lên ban giám đốc, bạn hãy luôn đính kèm một dòng ngắn: “Dự kiến tiền thuế TNDN phải nộp phát sinh từ các khoản chi không có hóa đơn”. Việc này giúp lãnh đạo nhìn rõ ngay cái giá phải trả về mặt thuế khi chấp nhận các chi phí phát sinh ngoài chứng từ, từ đó đưa ra quyết định có tiếp tục chi tiêu các khoản tương tự trong kỳ tới hay không.
Cách điều chỉnh mẫu cho các bộ phận khác
Tùy theo phạm vi công việc của từng phòng ban, bạn có thể biến đổi các chỉ tiêu trên mẫu báo cáo cho phù hợp:
- Phòng Marketing – Bán hàng: Lược bỏ các mục chi phí quản trị chung, tập trung bóc tách chi phí quảng cáo thực tế, chiết khấu hoa hồng và tỷ lệ thu hồi tiền mặt trên từng chiến dịch.
- Bộ phận Sản xuất – Kho vận: Thay đổi chỉ tiêu thành chi phí tiêu hao nguyên vật liệu thực tế so với định mức kỹ thuật và giá trị hàng tồn kho lưu kho quá 60 ngày.
- Khối Dự án – Thi công: Lập bảng theo dõi thu chi thực tế của từng công trình, so sánh giá trị vật tư, nhân công chi trả tại hiện trường với dự toán gói thầu được duyệt.
Hiểu đúng ranh giới giữa báo cáo nội bộ và báo cáo thuế giúp kế toán tự tin xử lý dữ liệu, tham mưu chuẩn xác cho ban lãnh đạo mà vẫn đảm bảo an toàn pháp lý cho doanh nghiệp. Bạn có thể tham khảo thêm nhiều biểu mẫu quản trị chuyên sâu và hướng dẫn lập báo cáo cho các ngành nghề tại website Mẫu Báo Cáo Nội Bộ để áp dụng trực tiếp vào công việc hàng ngày của mình.
