Tin Tức
Mẫu Báo Cáo Tồn Kho Nội Bộ Excel Chuẩn Mới Nhất
Sep
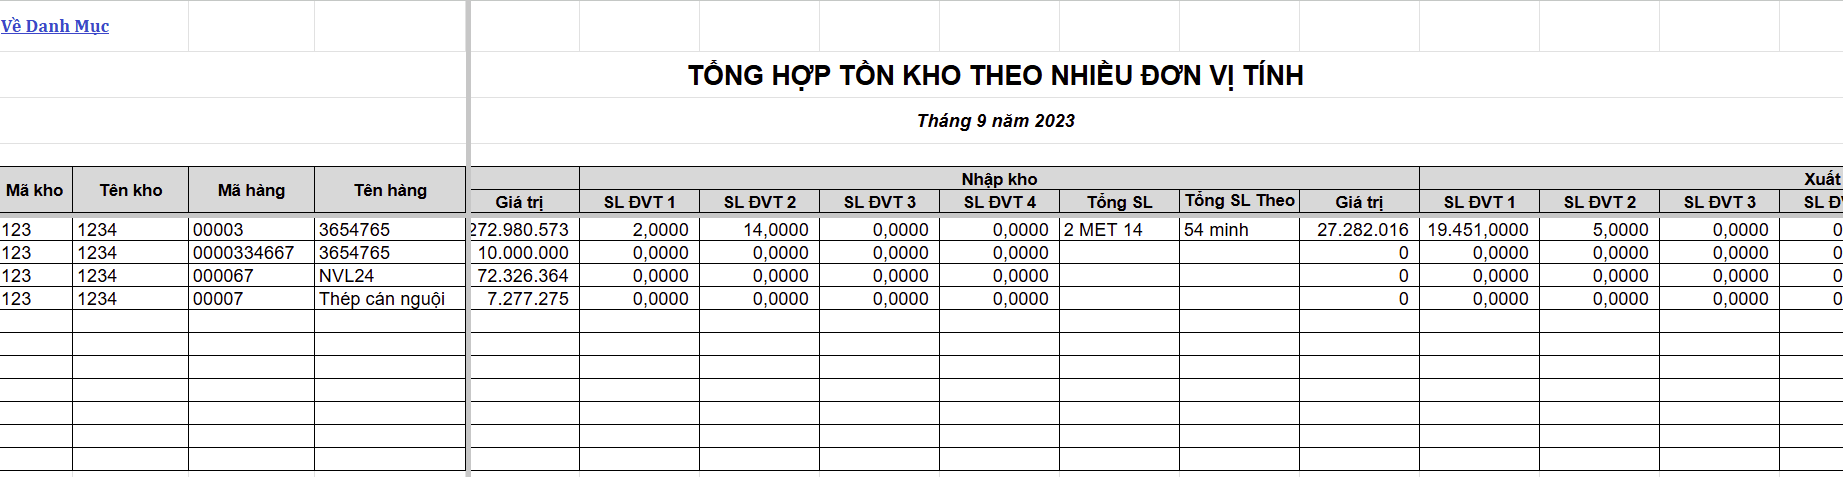
Một bản báo cáo tồn kho nội bộ chuẩn xác và có giá trị ra quyết định cao nhất là bảng tổng hợp biến động theo chu kỳ (Nhập – Xuất – Tồn) có đối soát thực tế, liên kết chặt chẽ giữa 4 đại lượng: tồn đầu kỳ, nhập trong kỳ, xuất trong kỳ và tồn cuối kỳ cả về số lượng lẫn giá trị tiền tệ. Bản báo cáo này giúp người điều hành nhận biết ngay lượng vốn lưu động đang nằm trong kho và cảnh báo sớm các mặt hàng chạm ngưỡng an toàn hoặc có nguy cơ hư hỏng do đọng hàng.
Thực tế tại doanh nghiệp sản xuất, thương mại hay bán lẻ, ban giám đốc và các trưởng bộ phận kinh doanh, kế toán mở báo cáo kho ra không phải chỉ để xem “còn bao nhiêu cái trong kho”. Họ cần câu trả lời cho 3 vấn đề lớn: Hàng bán chạy còn đủ giao tuần tới không? Mặt hàng nào tồn vượt định mức gây đọng vốn? Có thất thoát hoặc lệch số giữa thủ kho và kế toán hay không? Nếu bản báo cáo chỉ là danh sách tồn tĩnh mà thiếu số liệu lưu chuyển, người quản lý rất dễ đưa ra quyết định mua hàng sai thời điểm.
Cấu trúc 5 phần cốt lõi của một báo cáo tồn kho nội bộ
Một tài liệu kiểm soát hàng tồn kho hoàn chỉnh phục vụ báo cáo nội bộ cần trả lời trọn vẹn chuỗi câu hỏi vận hành thông qua các mục sau:
- Thông tin nhận diện và phân loại hàng hóa: Trả lời câu hỏi Báo cáo đang theo dõi những mặt hàng nào và lưu trữ ở đâu? Bao gồm mã hàng hóa/vật tư, tên danh mục, quy cách đóng gói, đơn vị tính chuẩn (thùng, cái, kg, mét) và vị trí kho (kho tổng, kho chi nhánh, kho phế liệu).
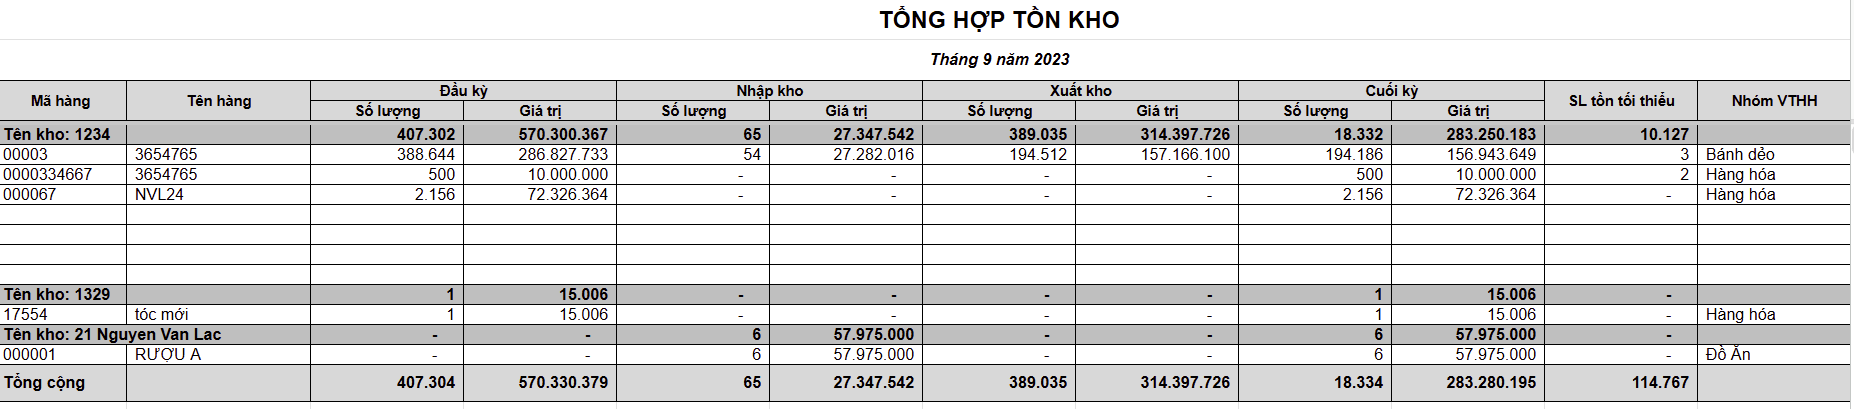
- Số liệu lưu chuyển biến động (Nhập – Xuất – Tồn): Trả lời câu hỏi Dòng chảy hàng hóa trong kỳ diễn ra như thế nào? Thể hiện rõ tồn đầu kỳ chuyển sang, số lượng nhập mới từ nhà cung cấp hoặc sản xuất, số lượng xuất giao khách hoặc cấp phát phân xưởng, và số lượng tồn cuối kỳ theo công thức chuẩn: Tồn cuối = Tồn đầu + Nhập – Xuất.
- Giá trị tài sản tồn kho: Trả lời câu hỏi Bao nhiêu tiền của doanh nghiệp đang bị giữ lại trong kho? Đi kèm với số lượng phải có đơn giá và thành tiền tồn cuối kỳ, giúp phòng kế toán – tài chính cân đối dòng tiền và lập kế hoạch thanh toán.
- Theo dõi hạn dùng và tình trạng phẩm cấp (nếu có): Trả lời câu hỏi Hàng hóa có đảm bảo chất lượng xuất xưởng không? Bóc tách số lô, hạn sử dụng (đối với thực phẩm, dược phẩm, mỹ phẩm, hóa chất) hoặc phân loại hàng loại 1, hàng loại 2, hàng lỗi hỏng chờ xử lý.
- Đối soát kiểm kê và nhận xét đề xuất: Trả lời câu hỏi Số liệu sổ sách có khớp thực tế tại kệ không và cần hành động gì? Ghi nhận chênh lệch thừa/thiếu sau kiểm kê và đề xuất hướng xử lý: nhập bổ sung hàng bán chạy, xả hàng tồn chậm luân chuyển.
Khi nào nên dùng báo cáo tổng hợp, khi nào cần báo cáo chi tiết?
Việc lựa chọn định dạng báo cáo kho phụ thuộc vào đối tượng nhận tin và mục đích điều hành cụ thể:
- Báo cáo tổng hợp Nhập – Xuất – Tồn (tuần/tháng): Phù hợp gửi cho Ban Giám đốc, Kế toán trưởng và Trưởng phòng Mua hàng. Báo cáo này gom số liệu theo nhóm hàng lớn (nhóm nguyên vật liệu chính, nhóm phụ liệu, nhóm thành phẩm) để nắm bức tranh tài chính tổng quát mà không bị rối mắt bởi hàng nghìn mã chi tiết.
- Báo cáo chi tiết theo số lô, hạn dùng (FEFO/FIFO): Bắt buộc áp dụng định kỳ hàng tuần cho ngành dược phẩm, thực phẩm, hàng tiêu dùng nhanh (FMCG). Người nhận là Quản lý kho và Trưởng bộ phận Kinh doanh để ưu tiên xuất hàng cận hạn trước, tránh tình trạng hàng hết hạn phải tiêu hủy gây thiệt hại.
- Báo cáo kiểm kê đột xuất hoặc biên bản sự cố kho: Áp dụng ngay khi giao nhận ca trực, khi bàn giao thủ kho mới hoặc khi phát sinh dấu hiệu thất thoát, ẩm ướt, cháy nổ, sai lệch thẻ kho.
Vì sao số liệu tồn kho giữa kế toán và thủ kho thường xuyên bị lệch?
Nguyên nhân phổ biến nhất là tình trạng lệch thời điểm ghi nhận (Cut-off Time). Thủ kho thường xuất hàng thực tế ngay khi có lệnh miệng hoặc phiếu nháp để kịp xe tải lăn bánh, trong khi kế toán chỉ hạch toán khi nhận được hóa đơn hoặc phiếu xuất kho chính thức có đủ chữ ký. Khoảng trễ vài ngày này khiến số tồn trên phần mềm kế toán luôn cao hơn số thực tế nằm trên kệ.
Lỗi thứ hai là sự không đồng nhất về đơn vị tính quy đổi. Ví dụ: xưởng may nhập vải theo cây hoặc cuộn nhưng khi cấp phát cho chuyền may lại ghi theo mét; đơn vị kinh doanh nhập bia theo két/thùng nhưng quầy bán lẻ lại xuất lẻ theo lon. Nếu file Excel không cố định hệ số quy đổi chuẩn, công thức tính nhập – xuất sẽ lập tức sinh ra số lẻ sai lệch.
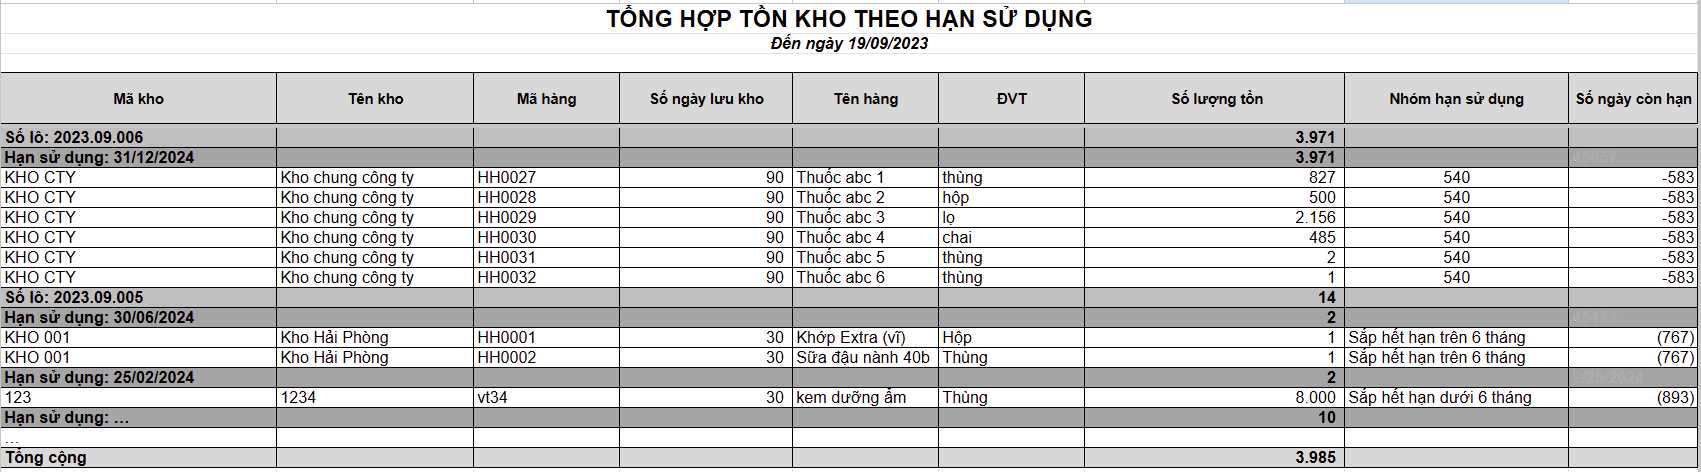
Mẫu báo cáo tồn kho nội bộ điền sẵn dùng ngay trên Excel
Dưới đây là 2 biểu mẫu báo cáo chuẩn hóa dạng bảng, kèm số liệu minh họa để các bộ phận kho, kế toán và kinh doanh sử dụng trực tiếp.
1. Mẫu báo cáo Nhập – Xuất – Tồn kho định kỳ hàng tháng
Mẫu bảng tổng hợp số lượng và giá trị vật tư, hàng hóa dùng để chốt số cuối tháng giữa Thủ kho và Kế toán (số liệu minh họa):
[TÊN DOANH NGHIỆP / ĐƠN VỊ] BẢNG TỔNG HỢP NHẬP – XUẤT – TỒN KHO [Tháng 09/2026]Kho lưu trữ: [Kho Tổng Hà Nội] | Người lập: [Phạm Văn Nam – Thủ kho]
| Mã hàng | Tên vật tư / Hàng hóa | ĐVT | Tồn đầu kỳ | Nhập trong kỳ | Xuất trong kỳ | Tồn cuối kỳ | ||||
|---|---|---|---|---|---|---|---|---|---|---|
| Số lượng | Thành tiền (đ) | Số lượng | Thành tiền (đ) | Số lượng | Thành tiền (đ) | Số lượng | Thành tiền (đ) | |||
| VT-01 | Thép hộp mạ kẽm 50×50 | Cây | 120 | 36.000.000 | 200 | 60.000.000 | 180 | 54.000.000 | 140 | 42.000.000 |
| VT-02 | Sơn lót chống rỉ cao cấp | Thùng | 45 | 22.500.000 | 30 | 15.000.000 | 50 | 25.000.000 | 25 | 12.500.000 |
| VT-03 | Que hàn bọc thuốc 3.2mm | Hộp | 80 | 9.600.000 | 50 | 6.000.000 | 95 | 11.400.000 | 35 | 4.200.000 |
| VT-04 | Bu lông neo móng M24 | Bộ | 300 | 15.000.000 | 0 | 0 | 60 | 3.000.000 | 240 | 12.000.000 |
| Tổng | Toàn bộ danh mục | – | – | 83.100.000 | – | 81.000.000 | – | 93.400.000 | – | 70.700.000 |
(Ghi chú: Toàn bộ đơn giá và thành tiền nêu trên là số liệu minh họa)
Nhận xét nhanh của bộ phận kho:
– Mặt hàng Sơn lót chống rỉ (VT-02) hiện chỉ còn 25 thùng, đã chạm ngưỡng an toàn tối thiểu (30 thùng). Đề xuất Phòng Mua hàng lên đơn bổ sung 40 thùng vào tuần đầu tháng 10.
– Bu lông neo (VT-04) xuất chậm trong 2 tháng gần đây do dự án [B] tạm dừng, đề xuất chưa nhập thêm.
2. Mẫu biên bản kiểm kê và đối soát chênh lệch kho thực tế
Dùng để đối chiếu số lượng thực đếm tại kho với số liệu ghi nhận trên phần mềm/sổ sách kế toán tại thời điểm chốt kỳ.
BIÊN BẢN KIỂM KÊ VÀ ĐỐI SOÁT TỒN KHO THỰC TẾ (SỐ LIỆU MINH HỌA)
Thời điểm kiểm kê: [17h00 ngày 30/09/2026] | Đại diện: [Kế toán kho, Thủ kho, Quản lý kho]
| Mã hàng | Tên hàng hóa | ĐVT | Tồn sổ sách | Thực tế kiểm đếm | Chênh lệch (Thực tế – Sổ) | Nguyên nhân xác minh | Hướng xử lý đề xuất |
|---|---|---|---|---|---|---|---|
| SP-A1 | Nồi chiên không dầu 5L | Chiếc | 85 | 85 | 0 | Khớp số liệu tuyệt đối | Duy trì quản lý |
| SP-A2 | Máy xay sinh tố đa năng | Chiếc | 42 | 40 | -2 | 02 máy bị vỡ vỏ nhựa khi bốc dỡ ca đêm 28/09, đã đưa vào khu cách ly | Lập biên bản hủy hàng hỏng, hạch toán hao hụt |
| SP-B1 | Bình giữ nhiệt inox 800ml | Chiếc | 110 | 112 | +2 | Khách trả hàng ngày 29/09, kho đã nhận nhưng chưa chuyển phiếu về kế toán | Kế toán bổ sung phiếu nhập hàng bán trả lại |
Thủ kho: [Phạm Văn Nam] | Kế toán kho: [Nguyễn Thị Lan] | Trưởng phòng Vận hành: [Lê Hoàng Hải]
Mẹo thực tế: Thiết lập quy tắc “Khóa sổ trước khi kiểm đếm”
Muốn buổi kiểm kê kho không rơi vào cảnh “vừa đếm vừa xuất”, bạn hãy áp dụng nguyên tắc đóng băng kho (Freeze Period): tạm dừng toàn bộ hoạt động xuất – nhập vật lý trong tối thiểu 2 đến 3 tiếng kiểm kê. Toàn bộ phiếu nhập và phiếu xuất phát sinh trước giờ kiểm đếm bắt buộc phải được đóng dấu xác nhận và nhập hết vào hệ thống. Mẹo này giúp triệt tiêu hoàn toàn các số liệu ảo và giúp biên bản kiểm kê phản ánh đúng 100% thực tế trên kệ.
Cách điều chỉnh báo cáo tồn kho cho từng ngành hàng đặc thù
Tùy theo tính chất sản phẩm của doanh nghiệp, mẫu biểu báo cáo cần được bổ sung các cột dữ liệu tương ứng:
- Ngành Dược phẩm, Thực phẩm và Mỹ phẩm: Bắt buộc bổ sung cột Số lô sản xuất (Lot/Batch No.) và Hạn sử dụng (Expiry Date). Thiết lập định dạng cảnh báo màu sắc cho các sản phẩm còn hạn dưới 6 tháng để ưu tiên xuất trước theo nguyên tắc FEFO.
- Ngành May mặc, Da giày: Quản lý tồn kho theo mô hình ma trận gồm Mã hàng – Màu sắc – Size số. Tránh tình trạng tồn chung mã áo nhưng thực tế lại thừa size XS và hết sạch size L.
- Ngành Xây dựng, Cơ khí, Chế tạo: Tập trung theo dõi theo Mã dự án/Công trình và tỷ lệ tồn vật tư phụ thu hồi. Cần phân loại rõ hàng mới 100% và vật tư tái sử dụng (giàn giáo, cốt pha, máy móc thi công).
Việc kiểm soát chặt chẽ hàng tồn kho thông qua các biểu mẫu rõ ràng, có đối soát thực tế sẽ giúp doanh nghiệp tối ưu hóa chi phí vận hành và giải phóng nguồn vốn lưu động hiệu quả. Để tham khảo thêm nhiều biểu mẫu nhập xuất, thẻ kho chi tiết và cách lập báo cáo cho từng phòng ban khác, bạn có thể xem thêm tại cổng thông tin Mẫu Báo Cáo Nội Bộ.
