Tin Tức
Hệ thống báo cáo nội bộ tối thiểu theo quy mô doanh nghiệp
Sep
Một bản mẫu báo cáo nội bộ hiệu quả là bản báo cáo cung cấp đúng số liệu cốt lõi và đề xuất hành động rõ ràng giúp ban lãnh đạo ra quyết định kịp thời, thay vì gom góp bảng biểu phức tạp. Tùy vào tính chất quản trị, doanh nghiệp thường phân tách thành các báo cáo chuyên biệt như kết quả kinh doanh, biến động dòng tiền, công nợ hoặc hàng tồn kho thay vì gộp chung vào một tài liệu dàn trải.
Báo cáo nội bộ gồm những mục nào và phục vụ ai?
Một văn bản báo cáo dùng trong nội bộ thường gồm 4 phần chính: tóm lược chỉ số trọng yếu, phân tích biến động so với kế hoạch hoặc kỳ trước, rủi ro tồn đọng và đề xuất xử lý. Cấu trúc này giúp người duyệt nắm bắt toàn diện bức tranh hoạt động từ tổng quan đến chi tiết mà không phải mất thời gian gạn lọc thông tin.
- Phần tóm tắt số liệu cốt lõi: Trả lời câu hỏi “Kỳ này kết quả đạt bao nhiêu?”. Mục này tập trung vào các chỉ số then chốt như doanh thu thực tế, chi phí phát sinh, tỷ lệ hoàn thành KPI hay lượng tiền mặt hiện có.
- Phần so sánh và phân tích biến động: Trả lời câu hỏi “Tại sao số liệu lại tăng hoặc giảm so với kế hoạch?”. Người lập báo cáo cần đối chiếu số liệu phát sinh với kỳ trước hoặc hạn mức ngân sách đã duyệt, chỉ rõ nguyên nhân đằng sau sự chênh lệch.
- Phần rủi ro và vướng mắc: Trả lời câu hỏi “Đang có điểm nghẽn nào cần tháo gỡ?”. Đây là nơi ghi nhận các cảnh báo sớm như công nợ quá hạn tăng cao, hàng tồn kho chậm luân chuyển hay nguy cơ chậm tiến độ đơn hàng.
- Phần kiến nghị và kế hoạch hành động: Trả lời câu hỏi “Cần ban giám đốc phê duyệt hoặc các phòng ban phối hợp việc gì?”. Mọi báo cáo gửi cấp trên đều cần kết thúc bằng phương án giải quyết cụ thể thay vì chỉ dừng lại ở việc nêu thực trạng.
Khi nào nên dùng mẫu báo cáo nội bộ chi tiết, khi nào cần rút gọn?
Việc lựa chọn mức độ chi tiết của văn bản phụ thuộc trực tiếp vào tần suất báo cáo, đối tượng tiếp nhận và quy mô vận hành của doanh nghiệp. Áp dụng sai định dạng báo cáo sẽ làm tiêu tốn thời gian lập bảng biểu của nhân sự mà người quản lý lại không nắm được trọng tâm.
Báo cáo rút gọn dạng bảng tóm tắt hoặc trang tổng quan (dashboard) phù hợp cho các cuộc họp giao ban hàng ngày hoặc hàng tuần giữa trưởng bộ phận và ban điều hành. Những chỉ số biến động nhanh như đơn hàng phát sinh, tồn quỹ tiền mặt hay tiến độ xử lý sự cố cần được cập nhật cô đọng để xử lý ngay trong ngày.
Ngược lại, báo cáo dạng văn bản chi tiết kèm phụ lục số liệu chỉ nên áp dụng cho kỳ chốt số liệu hàng tháng, hàng quý, tổng kết năm hoặc khi triển khai đánh giá chuyên sâu một dự án. Với các cơ quan hành chính hoặc đơn vị có sự giám sát của ban kiểm soát, báo cáo cần bám sát thể thức văn bản hành chính và lưu trữ hồ sơ chứng từ đầy đủ theo quy định của đơn vị.
| Loại báo cáo | Tần suất đề xuất | Người nhận chính | Mục tiêu ra quyết định |
|---|---|---|---|
| Doanh thu và đơn hàng | Hàng ngày | Trưởng phòng kinh doanh, Giám đốc vận hành | Kiểm soát doanh số, xử lý kịp thời đơn hàng tồn đọng |
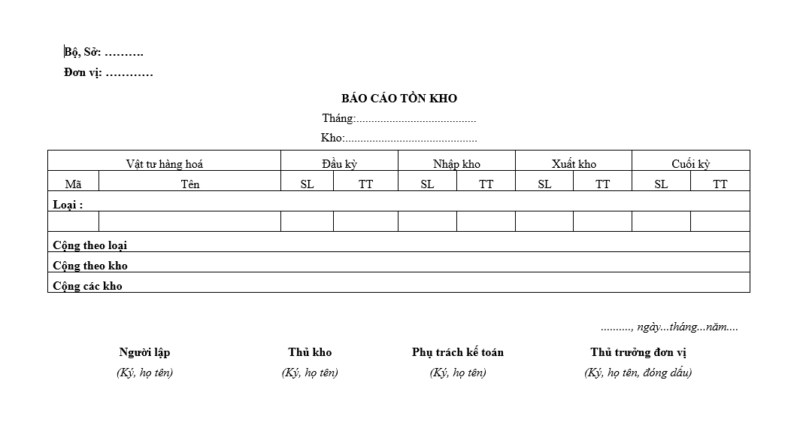
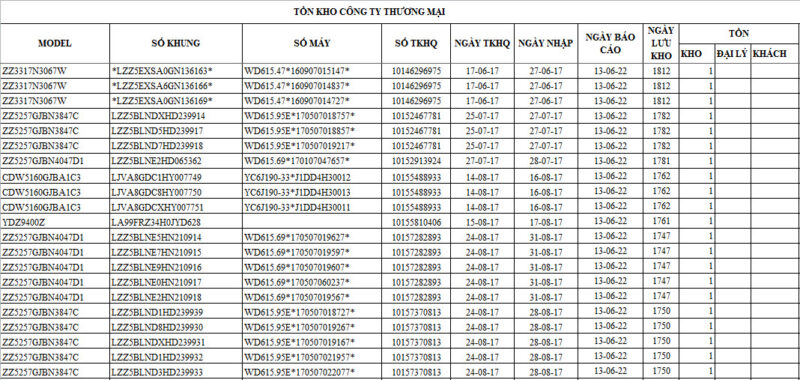
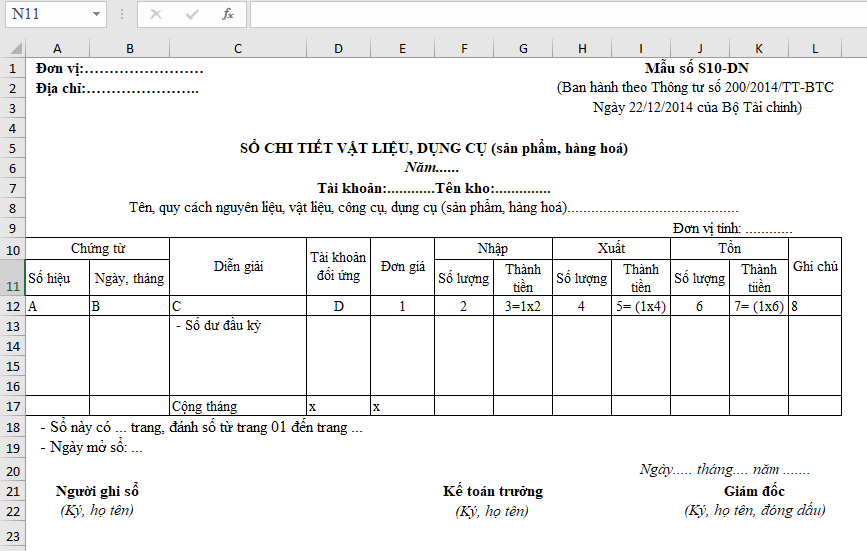
| Kiểm soát tồn kho mặt hàng chính | Hàng ngày hoặc 2-3 lần/tuần | Bộ phận kho, sản xuất, kế hoạch mua hàng | Tránh thiếu hụt nguyên vật liệu, điều phối kế hoạch sản xuất |
| Dòng tiền ngắn hạn | Hàng ngày | Kế toán trưởng, Giám đốc tài chính | Dự báo thanh khoản, điều tiết lịch thanh toán nhà cung cấp |
| Hiệu suất phòng ban và tiến độ KPI | Hàng tuần | Trưởng bộ phận, Ban giám đốc | Đánh giá tiến độ công việc, kịp thời tháo gỡ vướng mắc |
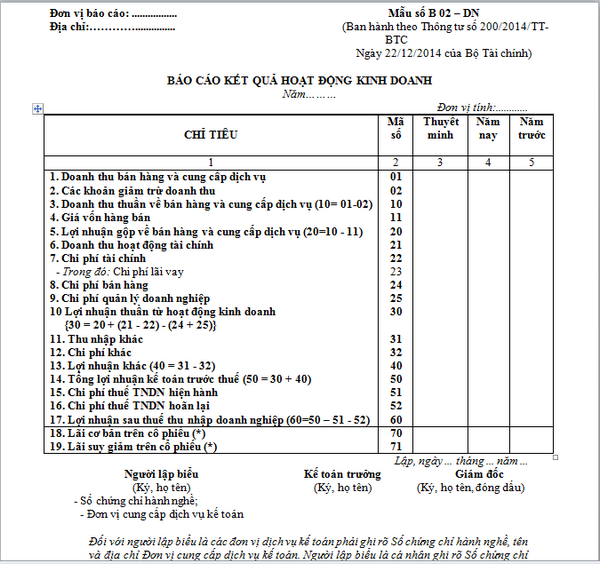
| Kết quả hoạt động kinh doanh tổng hợp | Hàng tháng | Ban giám đốc, Hội đồng quản trị | Đánh giá hiệu quả vận hành, đối chiếu ngân sách thực tế |
Những lỗi phổ biến khiến báo cáo gửi đi không được duyệt
Sai lầm thường gặp nhất của người lập báo cáo là liệt kê dàn trải danh mục công việc đã làm thay vì nêu bật kết quả đạt được. Cấp quản lý cần nhìn thấy giá trị tạo ra từ các đầu việc đó, chẳng hạn như tỷ lệ chuyển đổi đơn hàng hoặc chi phí tiết giảm được, chứ không chỉ là danh sách các cuộc gọi hay số giờ làm việc.
Bên cạnh đó, việc thiếu mốc so sánh kỳ trước hoặc kế hoạch mục tiêu khiến các con số trở nên rời rạc. Nếu bạn chỉ ghi nhận doanh thu đạt 500 triệu đồng mà không đối chiếu với mục tiêu tháng là 600 triệu đồng hay doanh số tháng trước là 450 triệu đồng, người đọc sẽ không thể nhận định được tình hình kinh doanh đang cải thiện hay thụt lùi.
Một thiếu sót nghiêm trọng khác là không đưa ra kiến nghị hành động cụ thể khi phát hiện bất thường. Khi nhận thấy công nợ khó đòi vượt ngưỡng an toàn, bản báo cáo chuyên nghiệp không chỉ nêu số dư nợ mà cần đề xuất phương án: tạm dừng cấp hạn mức cho nhóm khách hàng nào và lịch thu hồi nợ dự kiến ra sao.
Ví dụ thực tế và biểu mẫu báo cáo nội bộ điền sẵn
Dưới đây là hai tình huống báo cáo thực tế thường gặp tại công sở, minh họa cách chuyển hóa số liệu thành thông tin hữu ích phục vụ quản trị nội bộ.
Tình huống 1: Báo cáo biến động kinh doanh tuần gửi giám đốc
Trưởng nhóm kinh doanh cần báo cáo tuần cho ban giám đốc về sự sụt giảm số lượng đơn chốt của dòng sản phẩm chủ lực do vướng mắc khâu vận chuyển hàng hóa.
Cách viết chưa đạt: Tuần qua nhóm đã gọi cho 200 khách hàng, có nhiều khách phàn nàn giao hàng chậm. Doanh số đạt 180 triệu đồng, chưa đạt chỉ tiêu.
Cách viết chuẩn xác: Doanh số tuần đạt 180 triệu đồng (đạt 75% kế hoạch tuần, giảm 15% so với tuần trước – số liệu minh họa). Nguyên nhân chính do thời gian giao linh kiện kéo dài thêm 2 ngày khiến 12 đơn hàng trị giá 45 triệu đồng bị hủy. Đề xuất: Phối hợp cùng bộ phận kho chuyển đổi đơn vị vận chuyển vệ tinh từ ngày 25 để đảm bảo giao hàng trong 24 giờ, phấn đấu bù doanh số vào tuần kế tiếp.
Tình huống 2: Mẫu báo cáo tài chính và chi phí nội bộ tháng
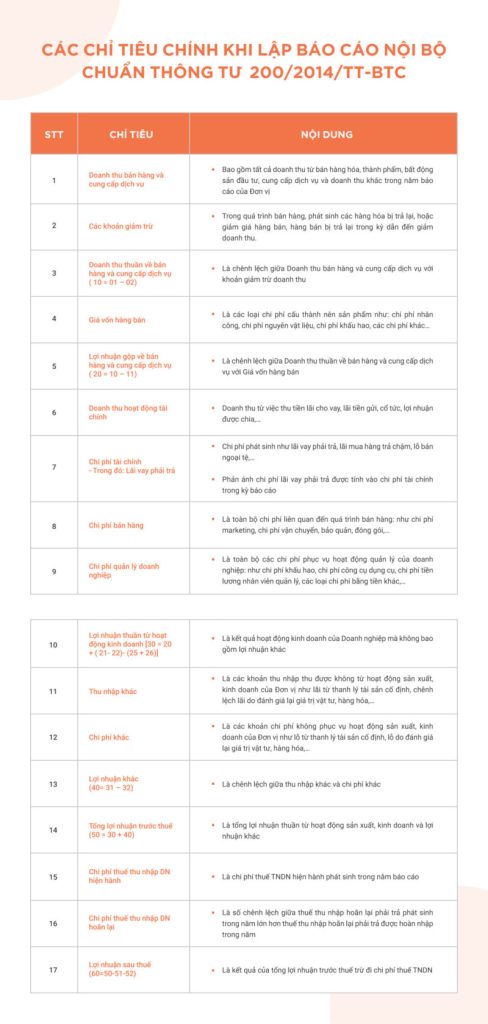
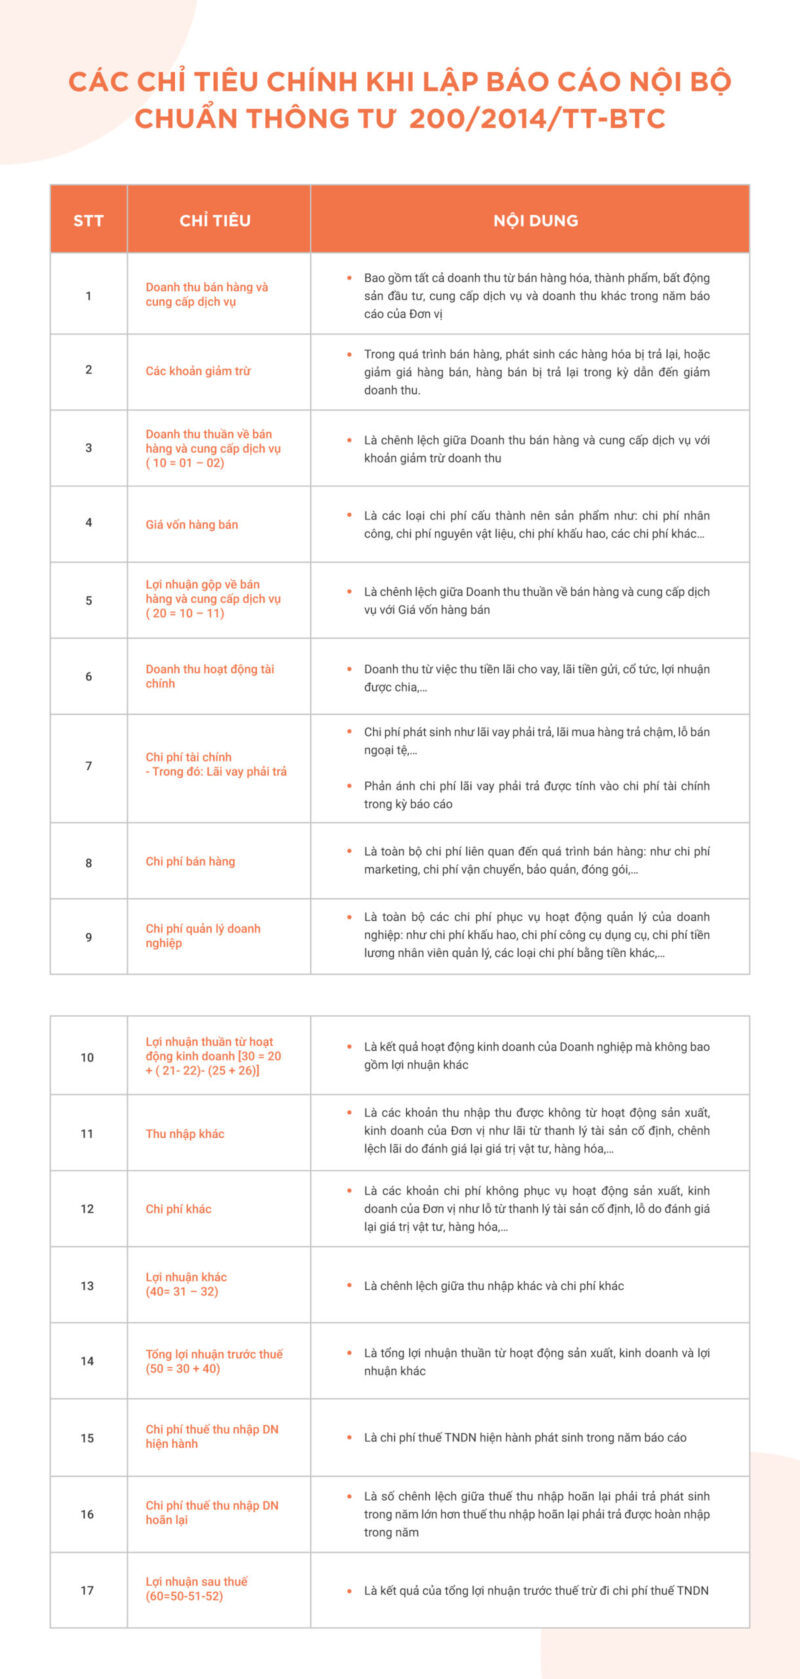
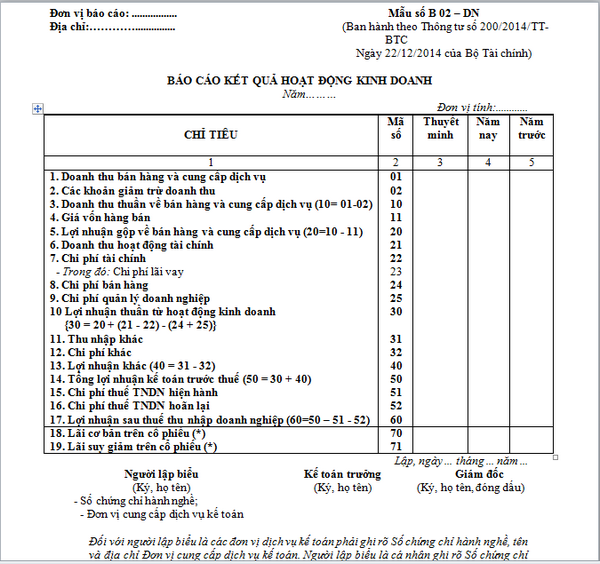
Mẫu biểu này giúp nhân viên kế toán hoặc tài chính tổng hợp các chỉ tiêu kinh doanh trọng yếu gửi ban điều hành vào kỳ chốt sổ cuối tháng.
| Chỉ tiêu theo dõi | Kế hoạch tháng | Thực hiện kỳ này | Tỷ lệ hoàn thành | So sánh cùng kỳ trước |
|---|---|---|---|---|
| Doanh thu bán hàng và cung cấp dịch vụ | [1.000.000.000 đ] | [920.000.000 đ] | [92%] | [Tăng 8%] |
| Các khoản giảm trừ doanh thu (chiết khấu, trả lại) | [20.000.000 đ] | [35.000.000 đ] | [175%] | [Tăng 15%] |
| Giá vốn hàng bán (COGS) | [550.000.000 đ] | [520.000.000 đ] | [94,5%] | [Tăng 5%] |
| Chi phí bán hàng và tiếp thị | [120.000.000 đ] | [135.000.000 đ] | [112,5%] | [Tăng 12%] |
| Chi phí quản lý doanh nghiệp | [80.000.000 đ] | [78.000.000 đ] | [97,5%] | [Giảm 2%] |
| Lợi nhuận gộp từ hoạt động kinh doanh | [230.000.000 đ] | [152.000.000 đ] | [66%] | [Giảm 18%] |
(Lưu ý: Các số liệu trong bảng trên là số liệu minh họa nhằm hướng dẫn cách trình bày chỉ tiêu).
Mẫu văn bản báo cáo nội bộ hoàn chỉnh dùng ngay
Bạn có thể sao chép khung báo cáo sau để tùy chỉnh nhanh cho cuộc họp giao ban hoặc kỳ tổng kết tại phòng ban của mình:
BÁO CÁO KẾT QUẢ CÔNG VIỆC NỘI BỘ
Kỳ báo cáo: [Tháng / Tuần / Quý]
Người lập: [Họ và tên – Chức vụ]
Bộ phận: [Tên phòng ban / Chi nhánh]
Người nhận: [Ban Giám đốc / Trưởng phòng]
I. TỔNG HỢP KẾT QUẢ TRỌNG YẾU
– Mục tiêu chính trong kỳ: [Nêu mục tiêu doanh số, số lượng tuyển dụng, tiến độ sản xuất…]
– Kết quả thực tế: [Ghi rõ số lượng hoàn thành và tỷ lệ % so với kế hoạch đề ra]
– Đánh giá tổng quan: [Hoàn thành tốt / Đạt yêu cầu / Chậm tiến độ]
II. CHI TIẾT CÁC HẠNG MỤC CÔNG VIỆC
1. Hạng mục đã hoàn thành: [Ghi rõ đầu việc, nhân sự phụ trách, kết quả bàn giao thực tế]
2. Hạng mục đang triển khai: [Tiến độ hiện tại %, thời hạn dự kiến nghiệm thu hoàn thành]
3. Hạng mục phát sinh ngoài kế hoạch: [Lý do phát sinh và nguồn lực đã sử dụng]
III. VẤN ĐỀ TỒN ĐỌNG VÀ RỦI RO PHÁT SINH
– Điểm nghẽn vận hành: [Ví dụ: chậm giao hàng, phần mềm lỗi, phát sinh chi phí ngoài dự toán…]
– Nguyên nhân cốt lõi: [Do chủ quan hay yếu tố khách quan từ thị trường, đối tác]
– Mức độ ảnh hưởng: [Ước tính thiệt hại về thời gian, chi phí hoặc uy tín dịch vụ]
IV. ĐỀ XUẤT GIẢI PHÁP VÀ KẾ HOẠCH KỲ TIẾP THEO
– Kế hoạch ưu tiên kỳ tới: [3-5 nhiệm vụ trọng tâm cần tập trung giải quyết]
– Kiến nghị hỗ trợ: [Đề xuất ban lãnh đạo phê duyệt ngân sách, điều chuyển nhân sự hoặc phối hợp liên phòng ban]
Mẹo trình bày báo cáo giúp cấp trên nắm bắt nhanh trong 60 giây
Hãy áp dụng nguyên tắc “Kết luận đứng đầu” (Answer-first): luôn đặt một đoạn tóm lược từ 2 đến 3 dòng ngay bên dưới tiêu đề báo cáo. Đoạn này chỉ nêu kết quả then chốt nhất và yêu cầu phê duyệt quan trọng nhất, trước khi đi vào bảng biểu chi tiết.
Người quản lý thường phải đọc hàng chục văn bản mỗi ngày. Khi bạn nêu rõ ngay từ đầu rằng mục tiêu tháng đã hoàn thành 95% và hiện chỉ cần duyệt gấp phương án vận chuyển mới, người duyệt sẽ lập tức nắm được trọng tâm và phản hồi yêu cầu nhanh hơn rất nhiều.
Cách điều chỉnh mẫu báo cáo cho từng phòng ban đặc thù
Mỗi bộ phận trong doanh nghiệp có những chỉ số cốt lõi riêng, đòi hỏi người lập báo cáo phải linh hoạt thay đổi các cột chỉ tiêu cho phù hợp với thực tế chuyên môn.
- Bộ phận Sản xuất và Kho vận: Cần lược bớt các phân tích tài chính phức tạp, tập trung tối đa vào tỷ lệ hao hụt nguyên vật liệu, số giờ dừng máy sự cố, lượng tồn kho tối thiểu của các mã hàng trọng yếu và thời gian xử lý đơn hàng xuất kho.
- Bộ phận Nhân sự (HR): Khung báo cáo nên xoay quanh tỷ lệ biến động nhân sự (turnover rate), chi phí tuyển dụng trên mỗi đầu người, tiến độ đào tạo hội nhập và quỹ lương thực tế so với ngân sách được giao.
- Bộ phận Marketing: Thay vì chỉ báo cáo tổng ngân sách đã chi, cần thể hiện rõ chi phí trên mỗi khách hàng tiềm năng (CPL), số lượng cơ hội bán hàng chuyển giao cho phòng kinh doanh và lợi nhuận trên chi phí quảng cáo (ROAS).
Xây dựng hệ thống tài liệu nội bộ nhất quán là bước đệm quan trọng giúp doanh nghiệp chuẩn hóa quy trình làm việc và giảm thiểu sai sót phát sinh trong vận hành hàng ngày. Bạn có thể tham khảo thêm nhiều biểu mẫu chuyên sâu và cách lập báo cáo cho từng phòng ban tại Mẫu Báo Cáo Nội Bộ để áp dụng trực tiếp cho tổ chức của mình.
